厂商数量七年暴增超15倍!服务机器人迎政策利好,教育辅助赛道受益上市公司梳理
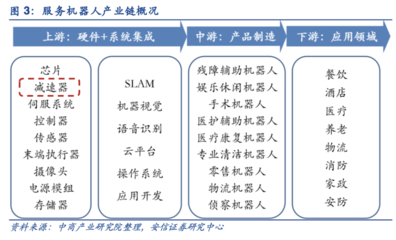
服务机器人产业迎来爆发式增长。最新数据显示,我国服务机器人厂商数量从七年前的不足500家猛增至如今的超过8000家,增幅超过15倍。在政策持续加码、技术迭代提速的背景下,服务机器人正加速渗透至教育辅助、医疗康复、物流配送等多个场景。其中,教育辅助服务作为刚需高频的垂直领域,尤为引人关注。
政策利好密集释放,产业驶入快车道
2023年以来,多项支持服务机器人发展的政策文件相继出台。工信部等十七部门联合印发的《“机器人+”应用行动实施方案》明确提出,要深化机器人在教育、医疗、养老等领域的应用。教育部也在推动“人工智能+教育”试点,鼓励学校引入智能助教、编程机器人等辅助教学设备。多地政府进一步发布补贴细则,对采购教育辅助机器人的学校及机构给予最高30%的财政补贴。
分析人士指出,政策端从研发激励、场景开放到消费补贴形成闭环,有望推动服务机器人从“试用”走向“刚需”,教育辅助场景因标准化程度高、付费意愿明确,或成为率先规模化落地的细分赛道。
教育辅助机器人:从“玩具”到“助教”的角色升维
过去,教育机器人多以积木拼装、简单编程为主,功能局限在 STEAM 启蒙。而如今的新一代教育辅助机器人已集成语音交互、情感识别、自适应学习等能力,可承担课堂点名、作业批改、学情分析、个性化辅导乃至心理测评等任务。
例如,在教学场景中,机器人能通过人脸识别判断学生专注度,结合知识图谱推送针对性的练习;在课后服务中,人形机器人可陪伴低龄儿童进行双语对话、讲故事,缓解师资不足的矛盾。据测算,2025年我国教育辅助机器人市场规模有望突破200亿元,年复合增长率超过40%。
受益上市公司梳理:谁在布局教育辅助机器人?
随着产业风口渐成,A 股市场上已有一批上市公司通过自主研发、投资并购或与教育机构合作,深度布局教育辅助机器人业务,有望在政策红利与需求爆发中受益。
1. 科大讯飞(002230)
公司推出的“讯飞智能助教机器人”已在北京、上海等地多所学校试点,具备口语评测、知识点讲解和课堂互动功能。其AI学习机与教育机器人形成软硬一体生态,2023年教育产品收入同比增长35%。
2. 机器人(300024)
新松机器人旗下教育板块推出“松果”系列教育机器人,覆盖中小学人工智能实验室建设及课后服务。公司近期中标多个千万级教育机器人采购项目。
3. 优必选(港股:09880)
优必选是国内人形机器人龙头,其“悟空”机器人被广泛用于少儿编程和STEM教育。公司与多地教育局合作建设“AI+教育”示范基地,2023年教育业务营收占比约28%。
4. 盛通股份(002599)
旗下乐博乐博是少儿机器人编程教育头部品牌,拥有线下门店近500家。公司战略投资中鸣数码,强化教育机器人硬件研发,疫情后线下复苏叠加机器人课程渗透率提升,业绩弹性显著。
5. 科沃斯(603486)
虽以家用扫地机器人闻名,但旗下商用机器人品牌“旺宝”已开发出教育陪伴机器人“旺宝老师”,可实现绘本阅读、英语对话及编程教学,目前正在向幼儿园及早教机构推广。
视源股份(002841)、鸿合科技(002955) 等教育信息化厂商也在互动屏、智慧教室基础上集成机器人模块,提供整体解决方案。拓尔思(300229)、汉王科技(002362) 则在语音识别、手写识别等底层技术上赋能教育机器人。
风险与展望
尽管前景乐观,但教育辅助机器人仍面临采购决策链条长、内容审核严格、数据隐私保护等挑战。行业缺乏统一标准教具接口,各厂商系统割裂,可能制约规模化复制。
长期来看,随着通用人工智能与多模态大模型融入机器人本体,教育辅助服务将更趋个性化、情感化。对于布局较早、渠道能力强的上市公司,若能在内容生态与安全合规上建立护城河,有望在这一轮服务机器人浪潮中率先兑现业绩。
投资者可关注两条主线:一是具备核心算法与硬件的整机厂商;二是拥有学校渠道或内容 IP 的教育信息化企业。政策红利与需求共振下,教育辅助机器人赛道值得持续跟踪。
如若转载,请注明出处:http://www.zifushufa.com/product/28.html
更新时间:2026-10-11 11:01:34